

Fondo de emergencia e inversión: dónde guardarlo
Fondo de emergencia e inversión: compara liquidez, plazos, tasas, ISR y riesgos de CETES, bancos y Sofipos antes de decidir dónde guardar tu dinero.
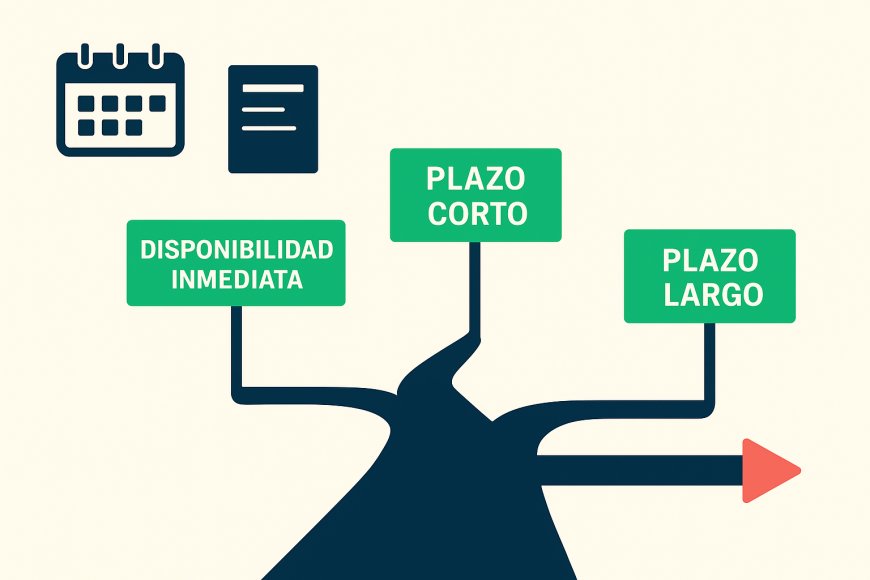
Para un fondo de emergencia, la prioridad es poder usar el dinero cuando ocurra un imprevisto, no obtener la tasa más alta. Una cuenta bancaria líquida, CETES de corto plazo y una cuenta de ahorro de una Sofipo tienen reglas y riesgos distintos. Esta guía fue actualizada el 14 de agosto de 2026.
El instrumento con mejor tasa suele ser el peor para una emergencia cuando exige esperar para retirar. Esa relación entre rendimiento y disponibilidad debe revisarse antes de mover el dinero.
Qué le pides a un fondo de emergencia
Un fondo de emergencia debe conservar disponibilidad, estabilidad y una ruta clara de retiro. Su función es cubrir gastos que no puedes posponer, como una reparación, una consulta médica o una interrupción temporal de ingresos.
No se comporta igual que el dinero destinado a una meta lejana. En una inversión de largo plazo puedes tolerar que el retiro espere o que el precio cambie. En una emergencia, esa espera puede obligarte a usar una tarjeta, pedir prestado o vender otro activo en un momento poco conveniente.
Las cuatro preguntas que ordenan la decisión
- ¿Puedes retirar el dinero el mismo día en que lo necesitas?
- ¿Qué ocurre si retiras antes del vencimiento?
- ¿Quién respalda el instrumento y qué protección aplica?
- ¿La tasa publicada es fija, variable, bruta o neta de impuestos?
La respuesta no depende únicamente de la tasa. También depende de la operación concreta, el horario de retiro, los días hábiles, los límites de transferencia y las condiciones del contrato.
Por qué la liquidez manda sobre el rendimiento
La liquidez es la posibilidad de convertir una inversión en dinero utilizable sin esperar un vencimiento o aceptar una pérdida relevante. Para un fondo de emergencia, ese atributo tiene más peso que una diferencia pequeña de tasa.
El 4 de agosto de 2026, Banco de México reportó una tasa objetivo de 6.5% y tasas de subasta de CETES de 6.17% a 28 días, 6.4% a 91 días, 6.75% a 182 días y 7.01% a 364 días. Son tasas observadas en esa fecha, no una promesa para futuras subastas. La fuente es la serie de tasas de interés de Banco de México.
La curva muestra una diferencia concreta: el plazo de 364 días pagó una tasa mayor que el de 28 días en aquella subasta. Pero el dinero colocado a 364 días queda comprometido hasta el vencimiento, salvo que exista una forma de salida con sus propias condiciones. Para una urgencia, la disponibilidad puede valer más que esa diferencia.
Un ejemplo en pesos mexicanos
Si colocas 50,000 pesos en CETES a 28 días usando como referencia la tasa anual de 6.17% observada el 4 de agosto de 2026, una estimación simple sería: 50,000 × 0.0617 × 28 ÷ 360 = 239.72 pesos de interés bruto.
El cálculo usa 50,000 pesos, una tasa anual de 6.17%, un plazo de 28 días y una base ilustrativa de 360 días. No reproduce necesariamente el precio de compra de CETES, porque estos valores se colocan a descuento. El resultado es una estimación ilustrativa, no una proyección ni una garantía.
El monto neto puede ser distinto por el precio efectivo de adquisición y por la retención de ISR. Para el ejercicio fiscal 2026, la tasa anual de retención sobre intereses es de 0.9%, según el Diario Oficial de la Federación. Esa retención no equivale automáticamente al impuesto definitivo: el tratamiento final depende de tu situación fiscal y de la declaración correspondiente ante el SAT.
Las opciones disponibles se comparan por retiro, plazo y protección
Una cuenta bancaria líquida, CETES de corto plazo y una cuenta de ahorro de una Sofipo pueden cumplir funciones distintas dentro de una reserva. La comparación debe partir del momento en que podrías necesitar el dinero.
| Opción | Disponibilidad o plazo | Rendimiento observado o regla | Riesgo y protección |
|---|---|---|---|
| Cuenta bancaria de depósito | Liquidez inmediata según contrato, horarios y canales del banco | La tasa depende de la institución y del producto. Consulta la vigente en el contrato y en la información oficial del banco. | Los depósitos bancarios pueden estar cubiertos por el IPAB hasta 400,000 UDI por persona y por institución, dato vigente al 4 de agosto de 2026. |
| CETES a 28 días | Vencimiento de 28 días; el retiro anticipado depende de las reglas operativas aplicables | 6.17% anual en la subasta del 4 de agosto de 2026 | Es deuda del Gobierno Federal, pero el plazo y la operación de venta importan si necesitas efectivo antes del vencimiento. |
| CETES a 91 días | Vencimiento de 91 días; no debe confundirse con disponibilidad inmediata | 6.4% anual en la subasta del 4 de agosto de 2026 | El riesgo principal para una emergencia es la espera o la salida anticipada bajo condiciones distintas. |
| Cuenta de una Sofipo | Disponibilidad según contrato, producto, horarios y límites de retiro | La tasa cambia por entidad y producto. Verifica el padrón y las condiciones en la CNBV. | No está cubierta por el IPAB. Tiene un fondo de protección propio, con cobertura de 25,000 UDI por persona y por cada Sofipo, dato vigente al 4 de agosto de 2026. |
El IPAB protege depósitos en bancos, no cualquier inversión ni cualquier institución. Para el dato del 4 de agosto de 2026, una UDI valía 8.7954 pesos, según Banco de México. Por simple conversión, 400,000 UDI equivalían a 3,518,160 pesos y 25,000 UDI a 219,885 pesos con 60 centavos. El límite se expresa legalmente en UDI, por lo que su equivalente en pesos cambia con el valor de esa unidad.
Las Sofipos tienen un fondo de protección distinto al IPAB. Confundir ambas coberturas cambia la lectura del riesgo. Además, el límite del fondo de Sofipos es por persona y por cada Sofipo, sin importar el número o la clase de operaciones, conforme a la fuente publicada en el Diario Oficial de la Federación.
Para revisar si una entidad está autorizada, el punto de partida es el padrón de la Comisión Nacional Bancaria y de Valores. La autorización y la cobertura no eliminan otros riesgos, como problemas operativos, restricciones de retiro o la concentración de todo el ahorro en una sola entidad.
La liquidez de CETES no es igual a la de una cuenta
Cetesdirecto permite comprar valores gubernamentales y elegir entre distintos vencimientos. La operación de compra tiene una fecha de liquidación y cada valor tiene un vencimiento; ambos conceptos deben revisarse en la plataforma antes de confirmar.
Una cuenta de depósito puede mostrar el saldo de inmediato, aunque una transferencia o retiro tenga límites, horarios o validaciones. Una Sofipo puede anunciar disponibilidad rápida, pero la condición exacta depende del contrato y de su operación. Si la página del producto no explica el retiro, esa falta de claridad también cuenta como una señal para detener la comparación.
Nota de Quiero Invertir Mejor: una regla práctica es separar la reserva por velocidad de uso, no por tasa. El dinero que podría pagar una urgencia hoy debe permanecer en una opción cuyo retiro hayas probado; el dinero que probablemente no necesitarás durante el plazo de 28 días puede analizarse por separado. No mezcles ambos montos solo porque una tasa publicada sea mayor.
El error de meterlo a plazo largo
Colocar todo el fondo en CETES a 182 o 364 días puede aumentar la tasa observada, pero reduce el margen de maniobra. El 4 de agosto de 2026, los CETES a 182 días ofrecieron 6.75% anual y los de 364 días, 7.01%. La diferencia frente a los CETES a 28 días fue de 0.58 puntos porcentuales en el primer caso y de 0.84 puntos porcentuales en el segundo.
Sobre 50,000 pesos, una diferencia anual de 0.84 puntos porcentuales representa aproximadamente 420 pesos antes de impuestos si se mantuviera durante un año completo. Esa cuenta es ilustrativa y supone que las tasas no cambian, algo que no puede darse por hecho. A cambio de ese posible diferencial, el dinero puede quedar menos disponible.
El riesgo no es solo financiero. Una emergencia tiene fecha propia. Si coincide con el vencimiento, el plazo puede no causar problema. Si ocurre antes, tendrás que revisar si existe venta anticipada, qué precio recibirías y cuánto tardaría el dinero en llegar a tu cuenta. No sabemos de antemano cuál sería ese resultado en cada fecha.
También conviene evitar la falsa precisión de usar la tasa de hoy para planear varios años. Banxico puede modificar su tasa objetivo y las subastas futuras pueden ofrecer rendimientos diferentes. Las tasas citadas aquí corresponden al 4 de agosto de 2026 y deben compararse con la información vigente en Cetesdirecto o en las series de Banco de México.
Cuánto conviene tener ahí
El tamaño del fondo depende de tus gastos esenciales, la estabilidad de tus ingresos, las personas que dependen de ti, tu cobertura médica y la facilidad para conseguir ingresos alternos. No existe una cantidad universal que resuelva todos esos casos.
Una forma ordenada de calcularlo es reunir tus gastos indispensables mensuales y separar los compromisos que seguirían cobrando aunque dejaras de recibir ingresos. Después, observa qué tan rápido podrías reemplazar tu ingreso y qué gastos grandes son previsibles, como mantenimiento, seguros o deducibles.
Divide el fondo según el momento de uso
- Una primera capa cubre necesidades que podrían aparecer hoy. Su criterio central es el retiro y la operación, no la tasa.
- Una segunda capa puede considerar un vencimiento corto, siempre que tengas otra cantidad disponible mientras espera.
- El dinero para metas conocidas no debe etiquetarse como emergencia solo para justificar un plazo mayor.
Esta estructura evita una decisión binaria entre dejar todo sin rendimiento o bloquearlo todo. También permite revisar cada capa cuando cambien tus gastos, tu empleo, tu deuda o la tasa de interés.
Para construir el cálculo, usa estados de cuenta y gastos reales. Si tus ingresos son variables, la reserva puede requerir más margen que si recibes un sueldo estable. Si tienes seguros con deducibles altos, ese monto puede formar parte del escenario que estás tratando de cubrir.
El siguiente paso es leer la información oficial de Cetesdirecto sobre productos y vencimientos, consultar las condiciones de retiro de tu cuenta bancaria o Sofipo y anotar, para cada opción, el tiempo real que tarda el dinero en estar disponible. Después puedes avanzar con la guía de cuánto debe tener tu fondo de emergencia, usando tus gastos indispensables y no una cifra tomada de internet.
Sobre este artículo: Quiero Invertir Mejor es un portal de noticias explicadas, guías, cursos y herramientas para entender más y decidir mejor sobre tu dinero. En nuestra experiencia editorial, hemos visto casos anónimos de personas que comparaban tasas y solo después descubrían que su cuenta imponía condiciones de retiro que no habían leído. Por eso aquí separamos disponibilidad, plazo, impuesto y protección antes de hablar del rendimiento.
Este contenido tiene fines informativos y educativos. No constituye una recomendación personalizada de inversión ni considera tu situación financiera, objetivos o tolerancia al riesgo. Toda inversión implica riesgos.
Preguntas que suelen venir después
¿Puedo usar CETES para mi fondo de emergencia?
¿Qué diferencia hay entre el IPAB y el fondo de las Sofipos?
¿Cuánto ISR se retiene por invertir en CETES?
¿Es mejor dejar el fondo de emergencia en una cuenta bancaria?
Siguiente paso
Para seguir entendiendo

Qué son los CETES y cómo funcionan en México
Qué son los CETES, quién los emite, cómo se calcula su rendimiento, qué plazos existen y qué riesgos debes considerar antes de comprarlos.
Cuenta ahorro rendimiento frente a CETES
Cuenta de ahorro con rendimiento o CETES: compara tasa, liquidez, ISR, cobertura y riesgos reales ante…
Sociedad Financiera Popular: qué es una Sofipo
Conoce qué es una Sociedad Financiera Popular, quién la supervisa, cómo funciona su fondo de protecció…
Constancia fiscal en Cetesdirecto: para qué sirve
La Constancia de Situación Fiscal ayuda a validar tu RFC y régimen en Cetesdirecto. Conoce cómo obtene…
