

Checklist invertir renta fija: siete preguntas clave
Revisa plazo, liquidez, protección, impuestos e inflación antes de elegir renta fija. Siete preguntas con criterios para decidir sin depender solo de la tasa.
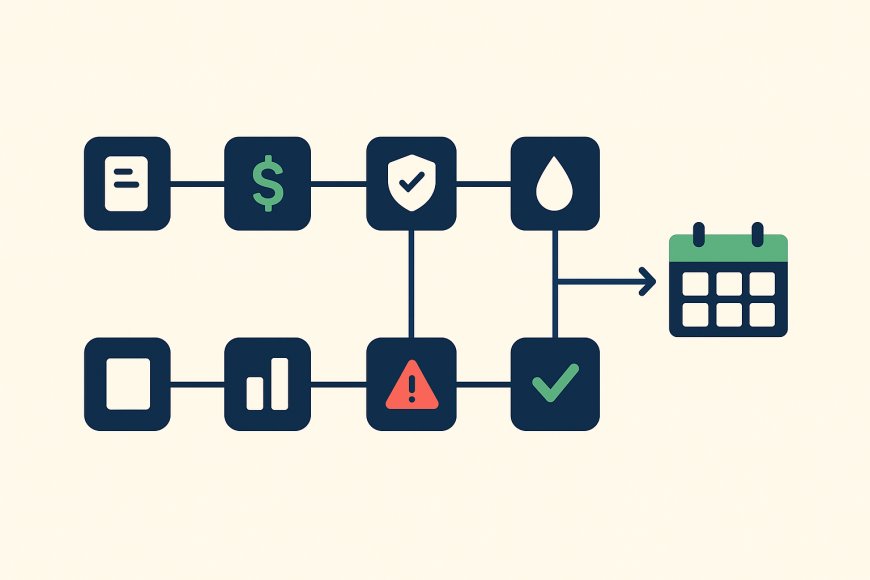
Este checklist para invertir en renta fija te ayuda a decidir si un instrumento cabe en tus planes antes de mover dinero. Actualizado el 12 de octubre de 2026: si respondes que no a cualquiera de las siete preguntas, tienes motivo suficiente para no invertir todavía. Una tasa atractiva no corrige un plazo incompatible, una protección mal entendida ni la falta de dinero para un imprevisto.
La ruta consiste en revisar cuándo necesitarás el dinero, cuánto puedes dejar amarrado, qué protección aplica, qué queda después del ISR, cómo te afecta la inflación, qué ocurrirá al vencimiento y qué hecho cambiaría tu decisión. No necesitas acertar el futuro. Necesitas saber qué estás aceptando hoy y qué dato tendrías que volver a consultar mañana.
Para cuándo necesitas el dinero
La primera respuesta es sí solo si el dinero estará disponible antes de la fecha en que podrías necesitarlo, sin depender de vender con pérdida ni de que una renovación termine a tiempo.
Empieza por una fecha, no por una tasa. Si ese ahorro pagará una obligación con vencimiento conocido, compara el día en que debes hacer el pago con el día en que recibirías el capital. Deja margen para los tiempos de retiro y transferencia. Vencimiento del título y disponibilidad del dinero en tu cuenta bancaria no siempre son el mismo momento.
Los CETES son instrumentos de renta fija: compras un valor gubernamental a descuento y al vencimiento recibes su valor nominal. La diferencia entre el precio de compra y lo recibido constituye el rendimiento antes de impuestos. La tasa que ves en una subasta permite comparar resultados, pero no significa que el rendimiento de todo el plazo sea igual a ese porcentaje anual.
Banco de México reportó para la subasta del 6 de octubre de 2026 tasas anuales de CETES de 6.09% a 28 días, 6.78% a 91 días y 6.91% a 182 días. Para CETES a 364 días reportó 7.44% anual en la subasta del 29 de septiembre de 2026. Son resultados de esas fechas, no tasas disponibles de manera permanente. Puedes consultar las series de tasas de interés de Banco de México y verificar las condiciones de compra en Cetesdirecto.
El plazo impreso en un instrumento no basta para resolver la pregunta. Un bono M paga cupones, pero si necesitas recuperar todo el capital antes de su vencimiento tendrías que venderlo al precio de mercado. Ese precio puede estar por debajo del que pagaste. Un pagaré bancario, por su parte, suele exigir que esperes al vencimiento para disponer del capital. En ambos casos importa la fecha en que tú necesitarás usar los pesos.
Si tu fecha es incierta porque ese dinero también cubriría emergencias, separa mentalmente ambas funciones. La respuesta es no mientras el mismo monto tenga que servir, al mismo tiempo, como reserva disponible y como inversión que no podrás tocar. Para revisar el caso específico de retiros, puedes leer cuándo llega tu dinero al banco al retirar de Cetesdirecto.
Cuánto puedes dejar amarrado
La segunda respuesta es sí cuando conoces el monto que no necesitarás durante el plazo elegido y entiendes qué opción tendrás si cambias de planes.
Pregunta cuánto dinero debe permanecer disponible después de invertir. No basta con comprobar que hoy tienes saldo. También cuentan los pagos previstos, los ingresos que podrían retrasarse y la parte de tu ahorro destinada a imprevistos. Si para mantener la inversión tendrías que usar crédito ante un gasto ordinario, el costo de ese crédito podría borrar la ventaja de una tasa mayor.
La liquidez cambia entre instrumentos y, a veces, dentro de una misma familia. La tabla separa el plazo anunciado de la posibilidad de recuperar el capital. Antes de elegir, confirma la ficha vigente del producto y las condiciones que aceptarías al contratar.
| Instrumento | Cómo genera el rendimiento | Qué revisar si necesitas salir antes |
|---|---|---|
| CETES | Se compran a descuento y pagan su valor nominal al vencimiento. | Verifica la disponibilidad de venta anticipada y el precio aplicable. No confundas esa opción con recibir necesariamente el rendimiento previsto al vencimiento. |
| Bonos M | Son bonos gubernamentales de tasa fija con pagos periódicos de intereses. | Su precio de venta puede variar cuando cambian las tasas de mercado. |
| Udibonos | Su principal se expresa en UDI y generan intereses conforme a sus condiciones de emisión. | Revisa el precio de mercado si tendrías que vender antes; conservar el título hasta el vencimiento es una situación distinta. |
| Bondes F | Son valores gubernamentales cuya tasa de interés se ajusta conforme a su referencia. | Confirma el calendario de pagos y el precio posible de una venta anticipada. |
| Pagarés bancarios y depósitos a plazo de Sofipos | Pagan intereses conforme a la tasa y las condiciones contratadas. | Lee si permiten retiro anticipado, qué ocurre con los intereses y cuándo se devuelve el capital. |
La diferencia entre renta fija y renta variable se ve con claridad aquí. En un instrumento de renta fija hay reglas de pago pactadas o una fórmula conocida; eso no impide que su precio cambie antes del vencimiento. En renta variable, como las acciones, no existe un pago de intereses pactado de esa forma y el valor depende de la participación en el negocio y del mercado. Ninguna etiqueta sustituye la revisión de liquidez.
Nota de Quiero Invertir Mejor: haz la prueba del retiro incómodo. Antes de comparar tasas, escribe qué gasto te obligaría a sacar el dinero antes y cuánto tardarías en tenerlo en tu cuenta. Si la respuesta depende de vender un título a un precio que hoy no conoces, no trates esa inversión como efectivo disponible. Esta prueba distingue una fecha probable de una necesidad que no puede esperar.
Qué te cubre la protección
La tercera respuesta es sí únicamente si sabes quién debe pagarte, qué mecanismo de protección corresponde a ese producto y qué riesgos quedan fuera de su alcance.
Hay una distinción que cambia la decisión. El IPAB protege depósitos bancarios elegibles, no todas las inversiones ofrecidas desde una aplicación ni todos los productos contratados con un banco. Su límite es de 400,000 UDI por persona y por institución de banca múltiple, de acuerdo con el marco del Instituto para la Protección al Ahorro Bancario, consultado para este artículo el 12 de octubre de 2026. El límite se expresa en UDI, por lo que su equivalente en pesos cambia con el valor de esa unidad.
Las Sofipos no están cubiertas por el IPAB. Tienen su propio fondo de protección, conocido como PROSOFIPO, con un límite distinto: 25,000 UDI por persona y por Sofipo, sin importar el número ni la clase de operaciones a su favor, conforme a la disposición publicada en el Diario Oficial de la Federación sobre el fondo de protección, consultada el 12 de octubre de 2026. No sumes cuentas dentro de una misma entidad como si cada una tuviera un límite separado.
La protección tampoco convierte una inversión en liquidez inmediata ni cubre cualquier pérdida. Si compras un valor gubernamental y lo vendes antes del vencimiento, el riesgo de precio no desaparece porque el emisor sea el Gobierno federal. Si contratas un producto con una entidad privada, además del plazo debes revisar su autorización y situación financiera. La CNBV publica información de entidades supervisadas; puedes profundizar en cómo verificar una Sofipo en la CNBV y SIPRES.
Comprueba el nombre legal de la entidad que aparece en el contrato, no solo la marca visible en la pantalla. Después identifica el producto exacto. Un depósito bancario, una participación en un fondo y un valor gubernamental pueden verse juntos en una plataforma, pero no comparten necesariamente emisor, protección ni forma de recuperar el dinero.
Si aún no puedes explicar con una frase quién te pagaría y qué pasaría si esa entidad tuviera problemas, la respuesta es no. Ese dato pesa más que una pequeña diferencia entre tasas publicadas.
Cuál es la tasa neta después de ISR
La cuarta respuesta es sí si puedes distinguir el rendimiento bruto, la retención provisional de ISR y el resultado fiscal que dependerá de tu declaración.
Una tasa anunciada no es el depósito neto que necesariamente verás. Primero pregunta si la cifra es anual, para qué plazo aplica y si describe rendimiento antes de impuestos. Luego revisa comisiones o condiciones que afecten el monto recibido. En CETES, recuerda que la mecánica de compra a descuento y la tasa publicada requieren calcular el precio de adquisición para conocer el resultado exacto de una operación.
¿Cómo se ve el impuesto sobre la renta en un ejemplo?
Para el ejercicio fiscal 2026, la tasa anual de retención de ISR sobre intereses es de 0.9% sobre el capital que da lugar a esos intereses, según el Diario Oficial de la Federación sobre la retención aplicable en 2026. No es un impuesto de 0.9% sobre el rendimiento ni una tasa final universal. La institución efectúa la retención conforme al periodo y a las reglas aplicables; el tratamiento final depende de tu situación fiscal ante el SAT.
Haz una cuenta ilustrativa, sin presentarla como el resultado de comprar un CETE específico. Si tomaras 50,000 pesos mexicanos como capital hipotético durante un año completo y aplicaras una tasa anual simple de 7.44%, el interés bruto aproximado sería 50,000 × 0.0744 = 3,720 pesos. La referencia de 7.44% anual proviene de la subasta de CETES a 364 días del 29 de septiembre de 2026, reportada por Banco de México; usarla aquí durante un año completo es un supuesto de cálculo, no la reproducción de aquella compra.
Bajo el mismo supuesto de un año completo, una retención anual de 0.9% aplicada a 50,000 pesos sería 50,000 × 0.009 = 450 pesos. La diferencia ilustrativa entre interés bruto y retención sería 3,270 pesos. Esa cifra no es una proyección, una garantía ni tu ISR definitivo: omite la mecánica exacta del instrumento, las fechas efectivas, otros ingresos y el cálculo que corresponda en tu declaración. Para comparar una operación real, usa sus flujos y su constancia fiscal.
El error habitual consiste en restar 0.9 puntos porcentuales a cualquier tasa anunciada y llamar al resultado “tasa neta”. Esa resta puede servir como aproximación muy limitada cuando los supuestos coinciden, pero esconde la base de retención y el plazo. Si comparas un pagaré con CETES o con un depósito de Sofipo, pide el monto estimado de intereses, la retención aplicable y las condiciones fiscales específicas del producto. El SAT es la referencia para revisar las obligaciones del ejercicio correspondiente.
Qué pasa si la inflación sube
La quinta respuesta es sí si has considerado cuánto poder de compra podría conservar tu dinero, además de cuántos pesos recibirías al final.
Una inversión puede terminar con más pesos y aun así comprar menos de lo que esperabas. La comparación relevante no es solo tasa contra tasa: importa la inflación durante tu plazo, el efecto del ISR y el momento en que gastarás ese dinero. El INEGI publica el Índice Nacional de Precios al Consumidor para consultar la inflación observada; lo que ocurra después no está fijado en ese dato.
Un CETE comprado para conservarlo hasta el vencimiento permite conocer sus flujos nominales desde la compra. Eso da claridad sobre pesos futuros, pero no fija cuánto valdrán esos pesos en términos de bienes y servicios. Un bono M también tiene una tasa fija en sus condiciones de emisión, aunque su precio de mercado puede cambiar si lo vendes antes. Decir “tasa fija” describe una regla de pago, no una protección automática del poder adquisitivo.
Los udibonos abordan otra necesidad: su principal se expresa en UDI, unidad cuyo valor se actualiza con la inflación. Tienen condiciones, plazos y riesgo de precio propios. Si los vendes antes del vencimiento, el precio que obtengas puede diferir de lo que imaginabas al mirar únicamente el ajuste de la UDI. La comparación útil no es “cuál paga más” en una pantalla, sino qué tipo de incertidumbre aceptas: monto nominal futuro, inflación futura o precio de salida. Puedes revisar la distinción en Udibonos vs. CETES.
La decisión de política monetaria de Banxico añade otro matiz. Cuando cambia su tasa objetivo, pueden cambiar las tasas ofrecidas en nuevas subastas y productos, aunque no de forma idéntica ni instantánea. Si ya contrataste un instrumento a tasa fija para mantenerlo hasta el vencimiento, la regla de pago pactada no se reescribe por el anuncio; si piensas venderlo, su precio sí puede reaccionar. Para una meta futura medida en poder de compra, responde que no si todavía estás comparando únicamente tasas nominales.
Qué haces al vencimiento
La sexta respuesta es sí cuando sabes a dónde irá el capital, cómo cobrarás los intereses y qué instrucciones quedarán activas después del vencimiento.
El vencimiento no siempre significa que el dinero regresará sin más a la cuenta desde la que salió. Según el instrumento y la configuración, el capital puede permanecer en una cuenta de disponibilidad, reinvertirse o requerir una instrucción de retiro. Revisa esas opciones antes de contratar. También confirma si los intereses se entregan al final o mediante pagos periódicos: un bono con cupones exige decidir qué harás con cada pago, no solo con el principal.
En Cetesdirecto, la configuración de reinversión cambia lo que ocurre cuando vence un CETE. Puedes entender las alternativas en dónde queda tu dinero al vencimiento de CETES. Si el destino es otra cuenta, comprueba los pasos de retiro y sus horarios. Una instrucción automática puede ser cómoda mientras coincide con tu objetivo, pero deja de serlo cuando necesitas ese capital para un pago próximo.
Considera también el riesgo de reinversión. La tasa disponible cuando venza tu inversión puede ser mayor o menor que la que conocías al inicio. No sabemos todavía cuál será. Por eso, calcular lo que recibirás al vencimiento de una operación no equivale a proyectar el crecimiento de una cadena de renovaciones. Si tu plan necesita repetir la misma tasa para funcionar, todavía no tienes una respuesta sólida.
Escribe el destino del dinero con palabras concretas: cubrir una meta, conservarlo disponible o volver a comparar alternativas. Si ninguna opción está definida, pausa la decisión. Esa pausa evita que una instrucción predeterminada decida por ti cuando tu plazo ya cambió.
Qué te haría cambiar de opinión
La séptima respuesta es sí si puedes nombrar la información que volverías a revisar y la condición que haría dejar de encajar esa inversión con tu objetivo.
No se trata de vigilar la tasa todos los días. Se trata de reconocer qué dato es decisivo para ti. Para un pagaré bancario, puede ser la fecha en que necesitarás el capital o una condición contractual de retiro. Para una Sofipo, además de la protección aplicable, puede ser la información de su situación financiera publicada por la CNBV. Para un bono que quizá tengas que vender, importa cómo un cambio de tasas afectaría su precio.
Separar hechos de posibilidades ayuda. Sabes cuál es el plazo contratado y puedes leer las condiciones de pago. No sabes qué tasa habrá cuando venza ni cuál será la inflación de todo tu horizonte. Puedes prever qué harías si tu ingreso cambia, si surge un gasto o si la entidad modifica las condiciones de una contratación futura. Eso no exige adivinar. Exige tener una regla antes de que aparezca la presión por decidir.
¿Es recomendable invertir en renta fija?
Depende de tu objetivo, tu horizonte, la liquidez que necesitas y los riesgos del instrumento concreto. La renta fija puede dar mayor claridad sobre sus flujos que la renta variable, pero esa característica no resuelve por sí sola impuestos, inflación, protección ni una salida anticipada. No hay una respuesta válida para todo el dinero de una persona.
Tu criterio puede quedar escrito así: “Si necesito el capital antes del vencimiento, revisaré el costo de salir”; “si cambian las condiciones de la entidad, volveré a evaluar quién responde por el pago”; o “si la meta está ligada a precios futuros, compararé el resultado después de inflación”. Cada frase identifica un hecho observable y una decisión pendiente. Evita la regla vaga de actuar solo porque otra tasa apareció en una pantalla.
Si alguna de las siete respuestas fue no, todavía no necesitas elegir instrumento. Puedes aclarar esa respuesta y después Comparar opciones en la guía de pagaré vs. CETES, como siguiente paso hacia un comparador de instrumentos de renta fija. Compara plazo, acceso al dinero, protección y resultado después de impuestos antes de ordenar las opciones por tasa.
Este contenido tiene fines informativos y educativos. No constituye una recomendación personalizada de inversión ni considera tu situación financiera, objetivos o tolerancia al riesgo. Toda inversión implica riesgos.
Preguntas que suelen venir después
¿Puedo perder dinero en renta fija si retiro antes del vencimiento?
¿El IPAB protege el dinero que tengo en una Sofipo?
¿La retención de ISR ya es todo el impuesto de mis intereses?
¿Qué cambia para mis CETES si Banxico modifica su tasa?
Siguiente paso
Para seguir entendiendo

Qué son los CETES y cómo funcionan en México
Qué son los CETES, quién los emite, cómo se calcula su rendimiento, qué plazos existen y qué riesgos debes considerar antes de comprarlos.
Comparar renta fija: qué instrumento sirve para cada meta
Compara CETES, pagarés, Sofipos y udibonos con los mismos criterios: plazo, liquidez, impuestos, cober…
Cetesdirecto: abre tu cuenta y elige un plazo
Conoce qué necesitas para abrir Cetesdirecto, cómo depositar y qué cambia entre los plazos de CETES. I…
Sofipos autorizadas en México: cómo leer el padrón
Ubica el padrón de Sofipos de la CNBV, interpreta su situación y nivel de operación, y revisa protecci…
