
Contrato de intermediación bursátil: qué firmas
Entiende qué es un contrato de intermediación bursátil, qué autorizas al abrir una cuenta y qué cláusulas debes revisar antes de firmar en México.

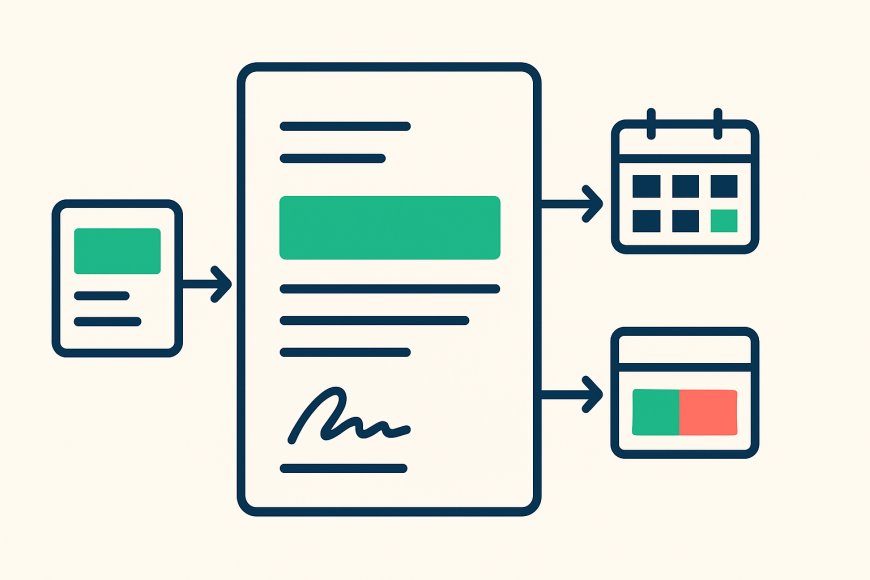
Un contrato de intermediación bursátil es el documento que establece cómo una casa de bolsa recibirá, ejecutará y administrará tus instrucciones de inversión. Al firmarlo autorizas la operación de una cuenta, pero el alcance depende de si el contrato es discrecional o no discrecional. Actualizado el 14 de septiembre de 2026.
La firma no convierte una inversión en depósito bancario ni elimina el riesgo de perder dinero. Define quién puede dar órdenes, qué productos pueden operarse, cuánto cuesta el servicio y qué sucede cuando una operación sale mal o necesita aclaración.
En México, este vínculo se enmarca en la Ley del Mercado de Valores y en disposiciones emitidas y supervisadas por la Comisión Nacional Bancaria y de Valores, la CNBV. El contrato vigente y sus anexos son la referencia concreta para saber qué aceptaste.
Qué es y para qué sirve el contrato
El contrato de intermediación bursátil documenta la relación entre tú y una casa de bolsa autorizada para prestar servicios de intermediación en el mercado de valores.
La intermediación puede incluir recibir y transmitir órdenes, ejecutar operaciones por cuenta del cliente, custodiar valores, llevar registros, entregar estados de cuenta y realizar los movimientos permitidos en la cuenta. No todas las cuentas tienen las mismas funciones. Depende del contrato, del perfil registrado y de los productos habilitados.
Si depositas 50,000 pesos para comprar valores, el contrato debe permitirte identificar qué parte corresponde a efectivo, qué parte se convirtió en títulos y qué cargos se aplicaron. Ese ejemplo es ilustrativo y no representa una proyección de rendimiento ni una recomendación de inversión.
La casa de bolsa no se vuelve dueña de tus valores por custodiar tus posiciones. Los títulos y el efectivo deben registrarse conforme a las reglas aplicables, y tú tienes derecho a consultar los movimientos y documentos de la cuenta. Para comprobar el alcance exacto, revisa el contrato, sus anexos, el prospecto del producto y los estados de cuenta.
La CNBV supervisa a las casas de bolsa dentro del marco de la Ley del Mercado de Valores. La Bolsa Mexicana de Valores y BIVA son infraestructuras de negociación, pero no sustituyen a la autoridad supervisora. La información oficial de la CNBV sobre casas de bolsa permite consultar el marco institucional y regulatorio aplicable.
Las cláusulas que definen tu relación
Las cláusulas determinan qué puede hacer la intermediaria, qué debes pagar y cómo puedes reclamar. Leer el contrato completo tiene más utilidad que concentrarte únicamente en la pantalla de compra.
Identificación, cuenta y alcance del servicio
El documento debe identificar a las partes, la cuenta, los medios autorizados para operar y los servicios incluidos. También debe señalar si la relación es de intermediación, custodia, administración o una combinación de estos servicios.
Busca cómo se actualizan tus datos, qué ocurre si cambia tu domicilio y quién puede actuar como representante. Si existe una cuenta mancomunada o una persona autorizada, revisa qué operaciones puede ordenar y cuáles requieren consentimiento adicional.
Órdenes y ejecución
La sección de órdenes explica si puedes operar por aplicación, teléfono, portal, correo u otro canal autorizado. Debe quedar claro qué datos debe contener una instrucción, cómo se confirma, cuándo puede cancelarse y qué ocurre si el mercado no tiene posturas suficientes.
También revisa la diferencia entre una orden limitada y una orden a mercado, cuando el contrato o la plataforma las ofrezcan. Una orden puede ejecutarse parcialmente o no ejecutarse. El contrato y las reglas operativas deben indicar cómo se informa ese resultado.
Comisiones, gastos y custodia
Una cuenta puede tener comisiones por operación, administración, custodia, transferencias, inactividad o servicios adicionales. La cifra vigente no debe suponerse a partir de publicidad: se consulta en el tarifario, el contrato y sus anexos.
Para comparar, separa tres conceptos. La comisión explícita es el cargo que aparece en el estado de cuenta. El spread es la diferencia entre el precio de compra y el de venta cuando existe un mercado con posturas distintas. La custodia y otros cargos pueden reducir el valor de la cuenta aunque no compres ni vendas ese día.
Si una tarifa está expresada como porcentaje, revisa sobre qué base se calcula y con qué periodicidad. Una comisión de 0.50 por ciento no significa lo mismo si se aplica por operación, sobre el saldo promedio o sobre cada movimiento. El contrato debe permitirte reconstruir el cargo en pesos.
Riesgos, información y conflictos de interés
La documentación debe explicar los riesgos generales del servicio y de los valores que puedes operar. El precio de una acción, un ETF, una Fibra o un instrumento del SIC puede cambiar. También puede existir riesgo de liquidez, cambiario, de emisor y de mercado.
Busca las reglas sobre información de productos, posibles conflictos de interés y tratamiento de incentivos. Si la plataforma muestra una lista de instrumentos, eso no significa que todos tengan el mismo riesgo, plazo o costo total.
Estados de cuenta, impuestos y aclaraciones
El contrato debe explicar cómo recibirás estados de cuenta, confirmaciones y avisos. Revisa si puedes descargar el historial de órdenes y qué plazo existe para objetar un movimiento.
La casa de bolsa puede entregar constancias o información fiscal conforme al tipo de operación. El tratamiento de ISR depende del instrumento, la operación y el ejercicio fiscal. Para el ejercicio fiscal 2026, la retención provisional sobre intereses fue de 0.9 por ciento, según el Diario Oficial de la Federación. Ese dato no sustituye el cálculo anual ni determina por sí solo el impuesto final de cada persona.
Qué es un contrato discrecional y uno no discrecional
La diferencia central es quién decide la operación concreta: tú mediante una instrucción, o la intermediaria dentro de las facultades que le otorgaste.
En una cuenta no discrecional, la casa de bolsa recibe y ejecuta tus órdenes conforme a los canales y condiciones pactados. Puede proporcionarte información o análisis, pero no debe comprar o vender por su propia iniciativa si no existe una instrucción válida, salvo las facultades operativas expresamente previstas para la cuenta.
En un contrato discrecional, autorizas a la casa de bolsa o a una persona facultada para tomar decisiones y operar por ti dentro de los límites acordados. El alcance puede estar restringido por perfil, productos, monto, nivel de riesgo, plazo o instrucciones particulares. No basta con que la aplicación diga que el servicio es administrado: revisa el texto legal que define la discrecionalidad.
El riesgo que debes ver antes de firmar: un contrato discrecional permite que alguien opere por ti. Necesitas saber exactamente qué autorizas, qué valores puede comprar o vender, si puede usar derivados o financiamiento, si existen límites de concentración y cómo puedes revocar la facultad.
| Aspecto | Cuenta no discrecional | Cuenta discrecional |
|---|---|---|
| Quién da la instrucción | Tú, mediante un canal autorizado. | La persona o entidad facultada, dentro del mandato. |
| Control cotidiano | Decides cada operación. | Delegas decisiones específicas o más amplias. |
| Qué revisar | Canales, tipos de orden, confirmaciones y cancelaciones. | Facultades, límites, productos permitidos, reportes y revocación. |
| Riesgo operativo | Una instrucción puede ejecutarse con un precio distinto al que esperabas. | Además, puede ejecutarse una operación que no decidiste directamente. |
La tabla compara la lógica contractual, no el rendimiento ni el nivel de riesgo de una cartera. Una cuenta no discrecional puede contener valores volátiles y una cuenta discrecional puede tener límites estrictos. El tipo de contrato no reemplaza el análisis del portafolio.
En nuestra experiencia editorial con lectores que ya ahorran y tienen una cuenta abierta, el malentendido más frecuente no es desconocer qué es una acción. Es creer que aceptar términos digitales equivale únicamente a crear un usuario. Un lector puede haber autorizado órdenes telefónicas, transferencias y un mandato de operación sin haber identificado cada facultad.
Nota de Quiero Invertir Mejor: usa una regla de cuatro preguntas antes de aceptar una cuenta: quién puede ordenar, qué puede ordenar, con qué dinero y cómo puedes detenerlo. Si una respuesta aparece en un anexo, una liga o un tarifario separado, guárdalo junto con el contrato. El documento que viste al abrir la cuenta puede cambiar, pero la versión y la fecha que aceptaste sirven para reconstruir la relación.
Qué obligaciones tiene el intermediario
La intermediaria debe actuar dentro del marco legal, ejecutar las instrucciones conforme a las reglas aplicables y entregar información de las operaciones y de la cuenta.
Entre sus obligaciones se encuentran mantener registros, emitir confirmaciones o estados de cuenta, informar cargos y atender solicitudes de aclaración. También debe aplicar controles de identificación, seguridad y prevención de operaciones ilícitas conforme a las disposiciones vigentes.
Eso no significa que deba evitar una pérdida de mercado. Si compras un ETF por 50,000 pesos y su precio baja, la casa de bolsa no tiene que compensar la variación solo porque la operación se ejecutó correctamente. La responsabilidad depende de lo que ocurrió: una pérdida de mercado no es igual que una orden no autorizada, un cargo incorrecto o una falla operativa.
La casa de bolsa también debe respetar las restricciones del contrato y del servicio. Si la cuenta es no discrecional, una operación sin instrucción puede ser materia de aclaración. Si es discrecional, la revisión se centra en si la operación estaba dentro del mandato, el perfil y los límites autorizados.
Si tienes una controversia, conserva capturas, folios, confirmaciones, estados de cuenta y comunicaciones. La Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros, CONDUSEF, ofrece orientación y mecanismos de atención conforme al caso. Sus servicios oficiales para usuarios financieros explican las rutas disponibles. La CNBV mantiene la función de supervisión prudencial y de cumplimiento del sector, no actúa como sustituto de tu decisión de inversión.
Qué revisar antes de firmar
Antes de aceptar, convierte el contrato en una lista de respuestas verificables. Si una condición no se entiende, la duda está en el documento, no en tu capacidad para leerlo.
- Confirma el nombre legal de la entidad y verifica su autorización en los registros y publicaciones de la CNBV.
- Identifica si la cuenta es discrecional o no discrecional. No te quedes con el nombre comercial del servicio.
- Lee las facultades de operación: valores, mercados, moneda, financiamiento, derivados y transferencias.
- Busca el tarifario vigente y calcula cuánto pagarías en pesos por una operación hipotética de 50,000 pesos.
- Revisa la forma de enviar, confirmar, modificar y cancelar órdenes.
- Ubica el procedimiento para reportar una operación no reconocida y el plazo para presentar una aclaración.
- Descarga el contrato, sus anexos, el perfil de inversión y las versiones de los documentos que aceptaste.
- Confirma cómo se entregan estados de cuenta, constancias fiscales y avisos de cambios contractuales.
La custodia de valores tampoco equivale a la cobertura del Instituto para la Protección al Ahorro Bancario. El IPAB protege depósitos en bancos bajo las condiciones legales aplicables, no las pérdidas de mercado ni todos los activos de una cuenta de inversión. Las Sofipos, además, no están cubiertas por el IPAB y tienen un fondo de protección propio, con un límite distinto. No mezcles estas figuras al comparar productos.
El siguiente paso es verificar la plataforma antes de transferir dinero: consulta el padrón y la información de entidades supervisadas en el sitio de la CNBV, confirma que el nombre legal coincida con el contrato y revisa que los datos de contacto no provengan únicamente de un anuncio o una red social. Después, compara el contrato, el tarifario y el tipo de cuenta con tus necesidades de plazo, liquidez y riesgo. Para ordenar esos criterios, puedes leer Comparar instrumentos: seis criterios para decidir mejor y revisar cómo se forma el costo total de inversión.
Este contenido tiene fines informativos y educativos. No constituye una recomendación personalizada de inversión ni considera tu situación financiera, objetivos o tolerancia al riesgo. Toda inversión implica riesgos.
Preguntas que suelen venir después
¿Puedo cancelar un contrato de intermediación bursátil?
¿Qué pasa si no reconozco una operación en mi cuenta?
¿Una cuenta de inversión está protegida por el IPAB?
¿Cuál es la diferencia entre una cuenta discrecional y una no discrecional?
Siguiente paso
Para seguir entendiendo

Qué es un ETF y cómo funciona en México
Qué es un ETF, cómo replica un índice, cuánto cuesta, cómo se opera en México y qué riesgos debes revisar antes de comprarlo.
Comparar instrumentos: seis criterios para decidir mejor
Aprende a comparar instrumentos de inversión con seis criterios verificables: rendimiento, costos, liq…
Fondos de inversión: cómo compararlos en México
Entiende qué compras al invertir en un fondo, cómo leer su rendimiento, comisiones, liquidez y riesgos…
Impuestos en fondos de inversión: qué se retiene
Entiende qué impuestos pueden aplicarse a fondos de deuda y renta variable, qué aparece en tu constanc…
¿Qué te pareció?
 Me gusta
0
 Dislike
0
 Love
0
 Funny
0
 Angry
0
 Sad
0
 Wow
0